Дата:
04.08.2025
Время чтения:
16 минут
Автор:

Даниил Кадыров
Управляющий партнёр
Применение соглашений об избежании двойного налогообложения в России: список стран и особенности
Дата:
04.08.2025
Время чтения:
16 минут

Статья
Суть соглашения об избежании двойного налогообложения Доходы, подпадающие под соглашения об избежании двойного налогообложения, и механизмы устранения двойного налогообложения Методы устранения двойного налогообложения в международной практике Условия применения соглашений в РФ Обязанности налогового агента при применении соглашений об избежании двойного налогообложения Устранение двойного налогообложения в России и порядок зачёта иностранных налогов Список стран, заключивших международные соглашения об избежании двойного налогообложения с Россией и их статус Тенденции и риски при применении соглашений об избежании двойного налогообложения Порядок применения соглашения об избежании двойного налогообложения Правовое сопровождение применения соглашений об избежании двойного налогообложения FAQСуть соглашения об избежании двойного налогообложения
Соглашение об избежании двойного налогообложения (СИДН) — это международный договор между двумя странами, который позволяет предотвратить ситуацию, при которой один и тот же доход облагается налогом одновременно в двух юрисдикциях. Такие соглашения регулируют, какая именно страна имеет приоритетное право на налогообложение определённого вида доходов: от дивидендов и процентов до прибыли от продажи недвижимости и доходов от трудовой деятельности.
Основная цель СИДН — устранение двойного налогообложения и создание предсказуемых налоговых условий для международного бизнеса и физических лиц. Также соглашения направлены на предотвращение уклонения от уплаты налогов, развитие торговли, приток инвестиций и защиту прав налогоплательщиков.
Большинство соглашений базируются на Модельной конвенции ОЭСР (Organisation for Economic Co-operation and Development), впервые опубликованной в 1963 году и регулярно обновляемой. Также используется модель ООН, ориентированная на интересы развивающихся стран. Эти документы определяют стандартные положения СИДН, в том числе распределение налогооблагаемых прав по видам доходов.
Кроме того, с 2017 года внедрён Многосторонний инструмент MLI (Multilateral Instrument), разработанный ОЭСР для быстрого обновления ранее заключённых соглашений с учётом мер по борьбе с размыванием налоговой базы (BEPS — Base Erosion and Profit Shifting).
Россия начала заключать соглашения об избежании двойного налогообложения в начале 1990-х годов, после распада СССР. Одним из первых таких соглашений стало СИДН с Францией, подписанное в 1996 году. С тех пор Россия подписала более 80 соглашений, охватывающих большую часть ключевых торгово-экономических партнёров.
Соглашения, подписанные Россией, имеют приоритет над положениями Налогового кодекса (на основании п. 3 ст. 3 НК РФ), если международным договором предусмотрены иные правила.
Начиная с 2020 года, в связи с геополитической ситуацией, ряд соглашений был пересмотрен и приостановлен. В 2023–2024 годах Россия официально приостановила действие СИДН с рядом так называемых «недружественных стран» — в их числе США, страны ЕС, Япония.
Доходы, подпадающие под соглашения об избежании двойного налогообложения, и механизмы устранения двойного налогообложения
Соглашения об избежании двойного налогообложения регулируют, как именно облагаются налогами различные виды доходов, полученных резидентами одной страны из источников в другой. Цель — не допустить ситуации, при которой налог уплачивается дважды: в стране источника дохода и в стране налогового резидентства.
Виды доходов, охватываемые СИДН
Соглашения, заключённые Россией, обычно распространяются на следующие виды доходов:
-
Дивиденды — устанавливаются пониженные ставки налога у источника или полностью освобождаются от налогообложения в одной из стран;
-
Проценты по займам и кредитам — могут облагаться по сниженной ставке, чаще всего от 0 до 10%;
-
Роялти — выплаты за использование авторских прав, лицензий и технологий также облагаются с пониженной ставкой;
-
Доход от отчуждения имущества — включая недвижимость, акции, доли, предприятия;
-
Прибыль от предпринимательской деятельности — если отсутствует постоянное представительство в другой стране, доход обычно облагается только в стране резидентства;
-
Доходы от аренды, продажи недвижимости за границей — как правило, облагаются по месту нахождения недвижимости, но с правом зачёта налога в России;
-
Доходы от работы по найму, независимой деятельности, пенсий и социальных выплат — регулируются в зависимости от обстоятельств получения и страны источника.
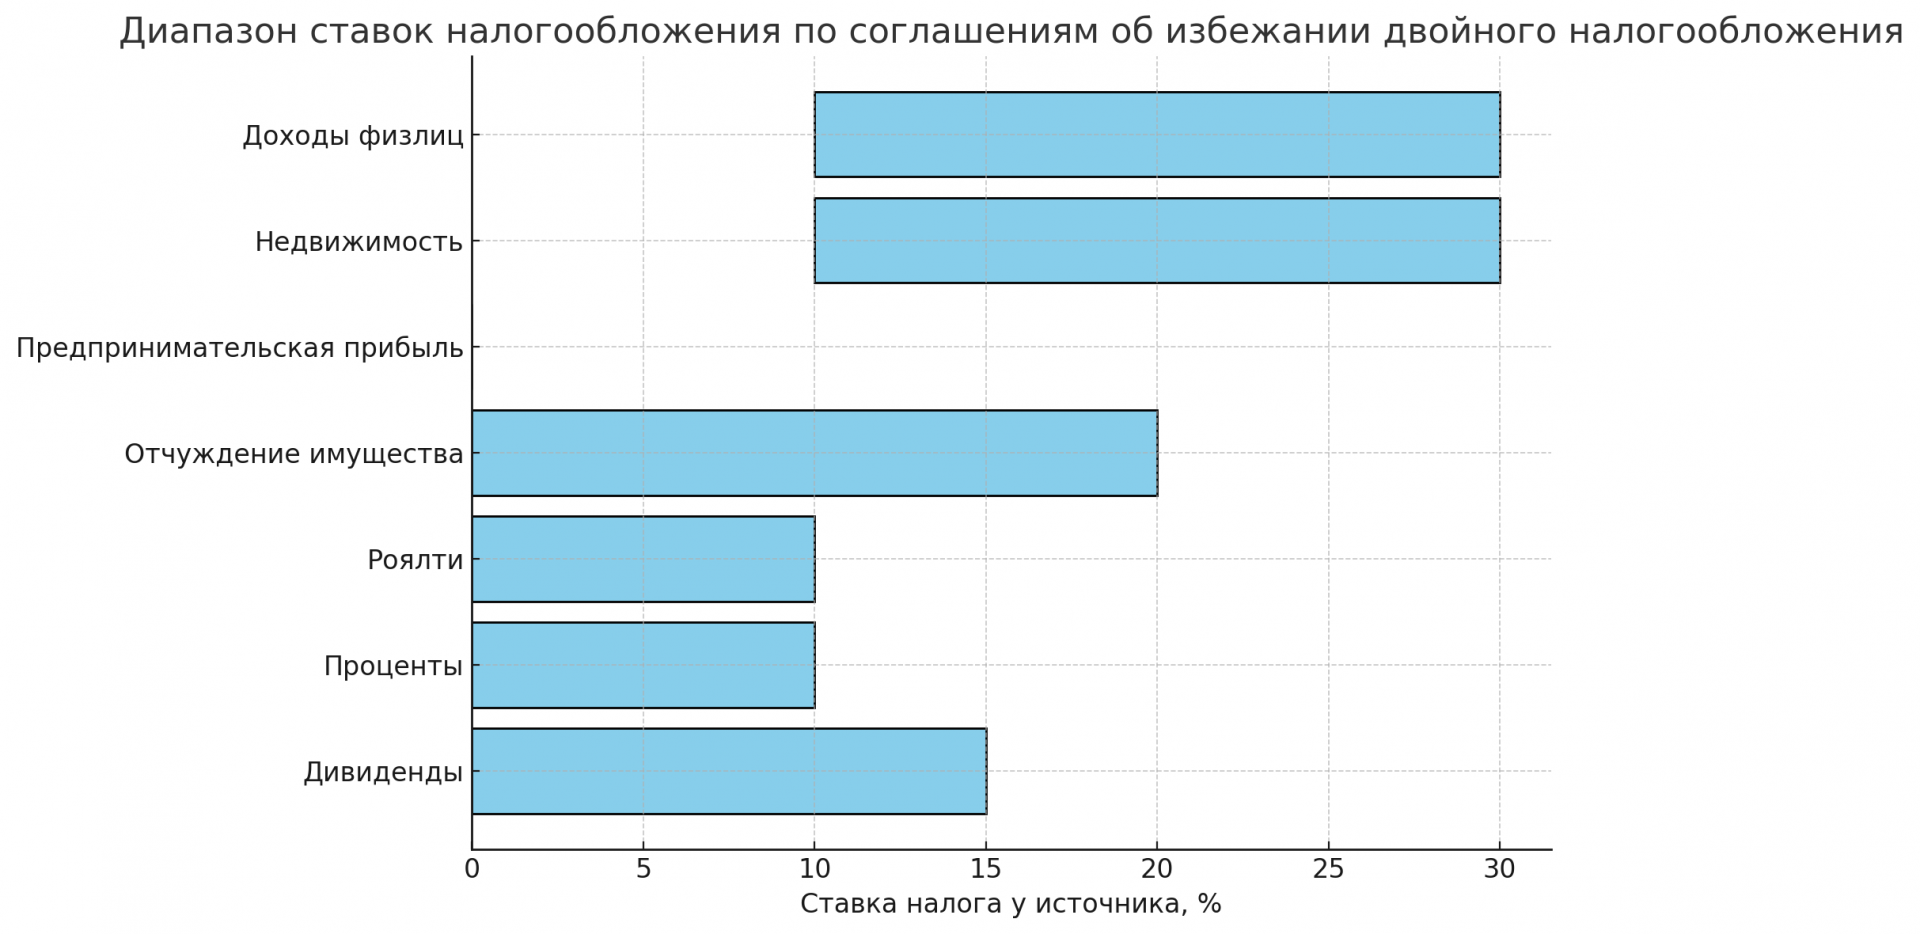
Указанные значения ставок являются ориентировочными и отражают предельные (максимальные) ставки налога у источника, предусмотренные типовыми соглашениями об избежании двойного налогообложения. Фактическая ставка зависит от условий конкретного соглашения между Россией и иностранным государством, а также от статуса получателя дохода и выполнения формальных требований. Для доходов от недвижимости и доходов физлиц (включая зарплату, пенсии и т.п.) показаны ставки, применяемые по месту их возникновения, если отсутствуют иные договорённости.
Методы устранения двойного налогообложения в международной практике
В мировой практике, включая российскую, применяются два основных метода:
1. Метод исключения (освобождения)
Доход, полученный за рубежом, полностью освобождается от налогообложения в стране резидентства, если он уже был обложен налогом в государстве источника.
2. Метод зачёта налога (кредитования)
Налог, уплаченный в иностранном государстве, засчитывается в счёт уплаты налога в стране резидентства. В России применяется именно этот метод.
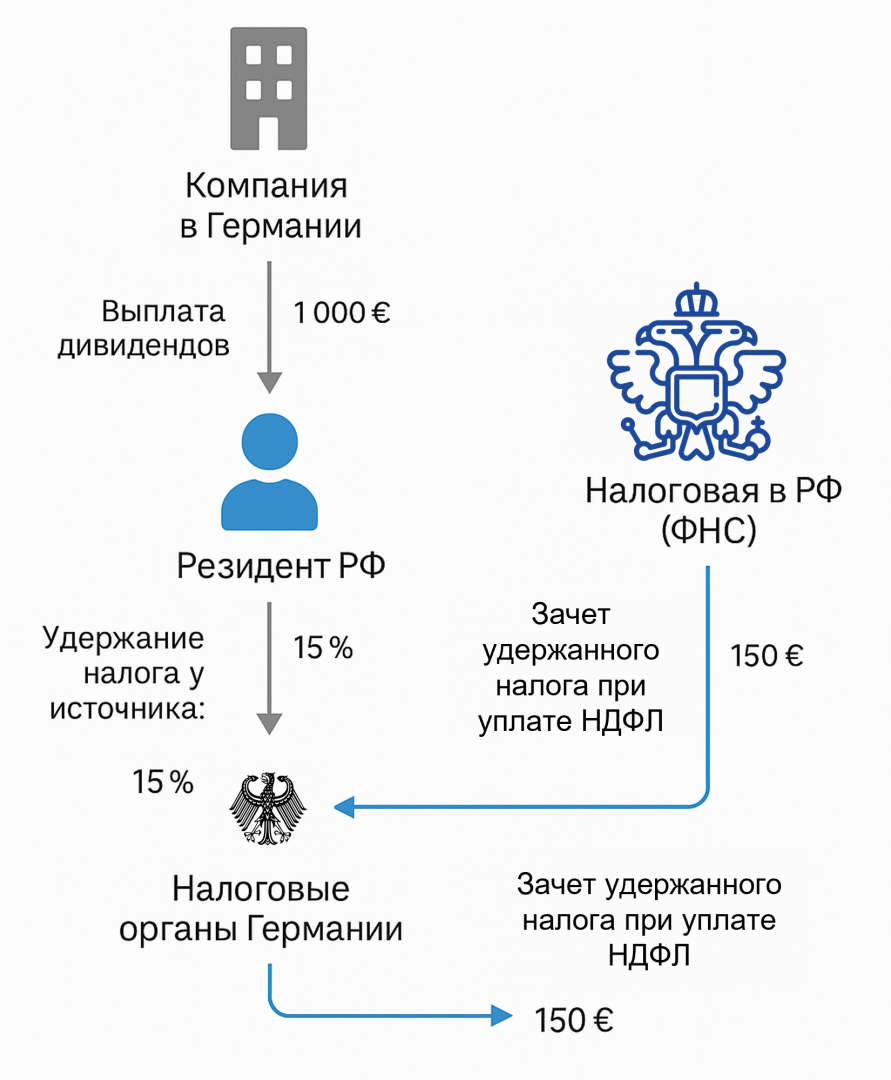
Пример: резидент РФ получает дивиденды от компании в Германии, и с них удерживается налог по немецкому законодательству. При наличии действующего соглашения и надлежащих подтверждающих документов, этот налог можно зачесть при расчёте НДФЛ в России.
Условия применения соглашений в РФ
Для применения льгот в соответствии с СИДН, налогоплательщик должен:
-
подтвердить своё налоговое резидентство (предоставить справку по форме, утверждённой ФНС);
-
доказать, что является фактическим получателем (бенефициаром) дохода;
-
предоставить документы о налоге, удержанном за рубежом;
-
соблюсти процедуру, установленную НК РФ и конкретным соглашением.
Обязанности налогового агента при применении соглашений об избежании двойного налогообложения
В соответствии с Налоговым кодексом Российской Федерации, налоговым агентом признаётся организация или индивидуальный предприниматель, которые обязаны исчислить, удержать и перечислить налог за другое лицо — получателя дохода.
Кто является налоговым агентом
В случаях международных выплат налоговыми агентами чаще всего выступают:
-
российские компании, выплачивающие дивиденды, проценты, роялти, арендные или иные доходы в пользу иностранных организаций или физических лиц;
-
банки и финансовые институты, перечисляющие доходы по внешнеэкономическим контрактам;
-
работодатели, нанимающие иностранных специалистов.
Налоговый агент обязан правильно определить статус получателя дохода (резидент/нерезидент), вид дохода, возможность применения пониженной ставки или освобождения по СИДН, а также собрать необходимые документы от получателя.
Основные обязанности налогового агента
1. Проверка права на применение соглашения
Необходимо убедиться, что между Россией и страной налогового резидентства получателя заключено действующее соглашение. В ряде случаев требуется учитывать приостановленные и денонсированные договоры.
2. Запрос и проверка документов
Получатель дохода должен предоставить:
-
справку о налоговом резидентстве (подтверждённую уполномоченным налоговым органом страны резидентства);
-
заявление на применение соглашения;
-
подтверждение бенефициарного владения (если применимо).
3. Применение ставки налога
При наличии оснований налоговый агент может применить пониженную ставку налогообложения или полностью освободить доход от налога, исходя из положений соглашения.
4. Удержание и перечисление налога
Если понижение ставки невозможно, налог удерживается по общим правилам НК РФ и перечисляется в бюджет.
5. Уведомление ФНС
В ряде случаев налоговый агент обязан уведомить налоговый орган о применении СИДН и предоставленных документах.
Ответственность налогового агента
При неправильном применении ставок, отсутствии надлежащих документов или нарушении сроков уплаты налога налоговый агент может быть привлечён к ответственности в виде:
-
доначисления налога;
-
пени за просрочку;
-
штрафа по ст. 123 НК РФ (20% от неуплаченной суммы).
Для минимизации рисков налоговым агентам рекомендуется использовать стандартизированные формы, актуальные перечни действующих соглашений, в сложных случаях привлекать юристов по международному налогообложению.
Устранение двойного налогообложения в России и порядок зачёта иностранных налогов
Российское налоговое законодательство предусматривает возможность зачёта иностранного налога при расчёте налога на прибыль и НДФЛ, если доход был получен от источников за пределами России и с него уплачен налог в иностранной юрисдикции. Это один из базовых механизмов реализации соглашений об избежании двойного налогообложения (СИДН).
Правовое основание
Применение зачёта регулируется:
-
пунктом 2 статьи 232 Налогового кодекса РФ (для НДФЛ);
-
статьёй 311 НК РФ (для налога на прибыль организаций);
-
положениями конкретного международного соглашения (СИДН), заключённого между РФ и соответствующим государством.
Если соглашение предусматривает применение метода зачёта, сумма налога, уплаченного за рубежом, может быть зачтена при расчёте налога, подлежащего уплате в России, но не более суммы, исчисленной по ставкам российского законодательства.
Условия применения механизма зачёта
Чтобы воспользоваться правом на зачёт иностранного налога, налогоплательщику необходимо:
-
Быть налоговым резидентом РФ — т.е. физическое лицо должно находиться в России не менее 183 календарных дней в течение 12 месяцев, а организация быть зарегистрированной в РФ и управляться из России.
-
Предоставить подтверждающие документы, в том числе:
-
справку иностранного налогового органа об уплате налога за рубежом;
-
документы, подтверждающие получение дохода от иностранного источника;
-
перевод документов на русский язык;
-
справку о налоговом резидентстве РФ.
-
Правильно заполнить налоговую декларацию (3‑НДФЛ или декларацию по налогу на прибыль), указав соответствующие сведения о доходах и налогах.
Пример применения
Резидент РФ получает доход от сдачи квартиры в Италии. В Италии удержан налог на доходы физических лиц. На основании действующего СИДН между Россией и Италией, налогоплательщик может зачесть уплаченный в Италии налог при расчёте НДФЛ в России. Для этого он должен предоставить в ФНС справку из итальянской налоговой службы и декларацию с подтверждением дохода.
Если налог в Италии превышает российскую ставку по НДФЛ (13% или 15%), разница не возвращается. Если налог меньше доплата производится в РФ.
Ограничения
-
Нельзя зачесть сумму налога, уплаченного без соответствующего соглашения (если СИДН не заключено или приостановлено).
-
Зачёт невозможен без официальных подтверждающих документов.
-
Срок подачи документов ограничен налоговым периодом: за предыдущий год документы подаются до 30 апреля следующего года (для физлиц).
Список стран, заключивших международные соглашения об избежании двойного налогообложения с Россией и их статус
|
№ |
Государство |
Подписание / Вступление в силу |
Применение |
MLI / приостановление |
|---|---|---|---|---|
|
1 |
Абхазия |
07.05.2024 / 28.11.2024 |
01.01.2025 |
— |
|
2 |
Австралия |
07.09.2000 / 17.12.2003 |
01.01.2004 (MLI с 2021) |
приостановлено с 08.08.2023 |
|
3 |
Австрия |
13.04.2000 / 30.12.2002 |
01.01.2003 (MLI с 2021) |
приостановлено с 08.08.2023 |
|
4 |
Азербайджан |
03.07.1997 / 03.07.1998 |
01.01.1999 |
— |
|
5 |
Албания |
11.04.1995 / 09.12.1997 |
01.01.1998 (MLI с 2022) |
приостановлено с 08.08.2023 |
|
6 |
Алжир |
10.03.2006 / 18.12.2008 |
01.01.2009 |
— |
|
7 |
Аргентина |
10.10.2001 / 16.10.2012 |
01.01.2013 |
— |
|
8 |
Армения |
28.12.1996 / 17.03.1998 |
01.01.1999 (MLI с 01.01.2025) |
— |
|
9 |
Беларусь |
21.04.1995 / 20.01.1997 |
01.01.1998 |
— |
|
10 |
Бельгия |
16.06.1995 / 26.06.2000 |
01.01.2001 (MLI с 01.01.2021) |
приостановлено с 08.08.2023 |
|
11 |
Бельгия (новая конвенция) |
19.05.2015 / не вступила в силу |
— |
Конвенция не вступила в силу |
|
12 |
Болгария |
08.06.1993 / 08.12.1995 |
01.01.1996 (MLI с 2024) |
приостановлено с 08.08.2023 |
|
13 |
Ботсвана |
08.04.2003 / 23.12.2009 |
01.01.2010 |
— |
|
14 |
Бразилия |
22.11.2004 / 19.06.2017 |
01.01.2018 |
— |
|
15 |
Великобритания |
15.02.1994 / 18.04.1997 |
01.01.1998 (MLI с 2021) |
приостановлено с 08.08.2023, ответные меры заявлены |
|
16 |
Венгрия |
01.04.1994 / 03.11.1997 |
01.01.1998 (MLI с 2022) |
приостановлено с 08.08.2023 |
|
17 |
Венесуэла |
22.12.2003 / 19.01.2009 |
01.01.2010 |
— |
|
18 |
Вьетнам |
27.05.1993 / 21.03.1996 |
01.01.1997 (MLI с 2025) |
— |
|
19 |
Германия |
29.05.1996 / 30.12.1996 |
01.01.1997 |
приостановлено с 08.08.2023 |
|
20 |
Греция |
26.06.2000 / 13.12.2007 |
01.01.2008 (MLI с 2022) |
приостановлено с 08.08.2023, ответные меры возможны |
|
21 |
Дания |
08.02.1996 / 27.04.1997 |
01.01.1998 (MLI с 2021) |
приостановлено с 08.08.2023, утрата силы с 01.01.2024 |
|
22 |
Египет |
23.09.1997 / 06.12.2000 |
01.01.2001 (MLI с 2022) |
— |
|
23 |
Израиль |
25.04.1994 / 07.12.2000 |
01.01.2001 (MLI с 2021) |
— |
|
24 |
Индия |
25.03.1997 / 11.04.1998 |
01.01.1999 (MLI с 2020) |
— |
|
25 |
Индонезия |
12.03.1999 / 17.12.2002 |
01.01.2003 (MLI с 2021–2022) |
— |
|
26 |
Иран |
06.03.1998 / 05.04.2002 |
01.01.2003 |
— |
|
27 |
Ирландия |
29.04.1994 / 07.07.1995 |
01.01.1996 (MLI с 2021) |
приостановлено с 08.08.2023 |
|
28 |
Исландия |
26.11.1999 / 21.07.2003 |
01.01.2004 (MLI с 2021) |
приостановлено с 08.08.2023 |
|
29 |
Испания |
16.12.1998 / 13.06.2000 |
01.01.2001 (MLI с 2024) |
приостановлено с 08.08.2023 |
|
30 |
Италия |
09.04.1996 / 30.11.1998 |
01.01.1999 |
приостановлено с 08.08.2023 |
|
31 |
Казахстан |
18.10.1996 / 29.07.1997 |
01.01.1998 (MLI с 2021–2022) |
— |
|
32 |
Канада |
05.10.1995 / 05.05.1997 |
01.01.1998 (MLI с 2021) |
полная приостановка с 18.11.2024 (нота Канады) |
|
33 |
Катар |
20.04.1998 / 05.09.2000 |
01.01.2001 (MLI с 2021) |
— |
|
34 |
Кипр |
05.12.1998 / 17.08.1999 |
01.01.2000 (MLI с 2021–2022) |
приостановлено с 08.08.2023 |
|
35 |
Киргизия |
13.01.1999 / 06.09.2000 |
01.01.2001 |
— |
|
36 |
Китай |
13.10.2014 / 09.04.2016 |
01.01.2017 (MLI с 2024) |
— |
|
37 |
Гонконг (САР, КНР) |
18.01.2016 / 29.07.2016 |
01.01.2017 (MLI с 2025) |
— |
|
38 |
КНДР |
26.09.1997 / 30.05.2000 |
01.01.2001 |
— |
|
39 |
Корея (Республика) |
19.11.1992 / 24.08.1995 |
01.01.1996 (MLI с 2021–2022) |
приостановлено с 08.08.2023 |
|
40 |
Куба |
14.12.2000 / 15.11.2010 |
01.01.2011 |
— |
|
41 |
Кувейт |
09.02.1999 / 03.01.2003 |
01.01.2004 |
— |
|
42 |
Латвия |
20.12.2010 / 06.11.2012 |
01.01.2013 (MLI с 2021) |
соглашение денонсировано, утрата силы с 01.01.2024 |
|
43 |
Ливан |
08.04.1997 / 16.04.2000 |
01.01.2001 |
— |
|
44 |
Литва |
29.06.1999 / 05.05.2005 |
01.01.2006 (MLI с 2021) |
приостановлено с 08.08.2023, прекращение с 01.01.2026 |
|
45 |
Люксембург |
28.06.1993 / 07.05.1997 |
01.01.1998 (MLI с 2021) |
приостановлено с 08.08.2023 |
|
46 |
Македония |
21.10.1997 / 14.07.2000 |
01.01.2001 |
приостановлено с 08.08.2023 |
|
47 |
Малайзия |
31.07.1987 / 04.07.1988 |
01.01.1989 (MLI с 2022–2023) |
— |
|
48 |
Мали |
25.06.1996 / 13.09.1999 |
01.01.2000 |
— |
|
49 |
Мальта |
24.04.2013 / 22.05.2014 |
01.01.2015 (MLI с 2021) |
приостановлено с 08.08.2023 |
|
50 |
Марокко |
04.09.1997 / 31.08.1999 |
01.01.2000 |
— |
|
51 |
Мексика |
07.06.2004 / 02.04.2008 |
01.01.2009 (MLI с 2025) |
— |
|
52 |
Молдова |
12.04.1996 / 06.06.1997 |
01.01.1998 |
— |
|
53 |
Монголия |
05.04.1995 / 22.05.1997 |
01.01.1998 |
— |
|
54 |
Намибия |
31.03.1998 / 23.06.2000 |
01.01.2001 |
— |
|
55 |
Нидерланды |
16.12.1996 / 27.08.1998 |
01.01.1999 (MLI с 2021) |
соглашение денонсировано, утрата силы с 01.01.2022 |
|
56 |
Новая Зеландия |
05.09.2000 / 04.07.2003 |
01.01.2004 (MLI с 2021) |
приостановлено с 08.08.2023 |
|
57 |
Норвегия |
26.03.1996 / 20.12.2002 |
01.01.2003 (MLI с 2021) |
приостановлено с 08.08.2023 |
|
58 |
ОАЭ |
07.12.2011 / 23.06.2013 |
01.01.2014 (MLI с 2021) |
— |
|
59 |
Оман |
08.06.2023 / 28.12.2023 |
01.01.2024 |
— |
|
60 |
Польша |
22.05.1992 / 22.02.1993 |
01.01.1994 (MLI с 2021) |
приостановлено с 08.08.2023; Польша не признаёт приостановку |
|
61 |
Португалия |
29.05.2000 / 11.12.2002 |
01.01.2003 (MLI с 2021–2022) |
приостановлено с 08.08.2023 |
|
62 |
Румыния |
27.09.1993 / 11.08.1995 |
01.01.1996 (MLI с 2025) |
приостановлено с 08.08.2023; возможны ответные меры |
|
63 |
Саудовская Аравия |
11.02.2007 / 01.02.2010 |
01.01.2011 (MLI с 2021–2022) |
— |
|
64 |
Сербия и Черногория (Югославия) |
12.10.1995 / 09.07.1997 |
01.01.1998 (MLI с 2021) |
приостановлено с 08.08.2023 (в отношении Черногории) |
|
65 |
Сингапур |
09.09.2002 / 16.01.2009 |
01.01.2010 (MLI с 2021) |
приостановлено с 08.08.2023 |
|
66 |
Сирия |
17.09.2000 / 31.07.2003 |
01.01.2004 |
— |
|
67 |
Словакия |
24.06.1994 / 01.05.1997 |
01.01.1998 (MLI с 2021) |
приостановлено с 08.08.2023 |
|
68 |
Словения |
29.09.1995 / 20.04.1997 |
01.01.1998 (MLI с 2021) |
приостановлено с 08.08.2023 |
|
69 |
США |
17.06.1992 / 16.12.1993 |
01.01.1994 |
приостановлено с 08.08.2023; взаимное приостановление с 16.08.2024 |
|
70 |
Таджикистан |
31.03.1997 / 26.04.2003 |
01.01.2004 |
— |
|
71 |
Таиланд |
23.09.1999 / 15.01.2009 |
01.01.2010 (MLI с 2024) |
— |
|
72 |
Туркменистан |
14.01.1998 / 10.02.1999 |
01.01.2000 |
— |
|
73 |
Турция |
15.12.1997 / 31.12.1999 |
01.01.2000 |
— |
|
74 |
Узбекистан |
02.03.1994 / 27.07.1995 |
01.01.1996 |
— |
|
75 |
Украина |
08.02.1995 / 03.08.1999 |
01.01.2000 (MLI с 2021) |
соглашение прекращено с 01.01.2023 |
|
76 |
Филиппины |
26.04.1995 / 12.09.1997 |
01.01.1998 |
— |
|
77 |
Финляндия |
04.05.1996 / 14.12.2002 |
01.01.2003 (MLI с 2021) |
приостановлено с 08.08.2023 |
|
78 |
Франция |
26.11.1996 / 09.02.1999 |
01.01.2000 (MLI с 2021) |
приостановлено с 08.08.2023, подтверждено Францией |
|
79 |
Хорватия |
02.10.1995 / 19.04.1997 |
01.01.1998 (MLI с 2022–2023) |
приостановлено с 08.08.2023 |
|
80 |
Чехия |
17.11.1995 / 18.07.1997 |
01.01.1998 (MLI с 2021–2022) |
приостановлено с 08.08.2023, подтверждено Чехией |
|
86 |
ЮАР |
27.11.1995 / 26.06.2000 |
01.01.2001 (MLI с 2024) |
— |
|
87 |
Япония |
07.09.2017 / 03.08.2018 |
01.01.2019 |
приостановлено с 08.08.2023 |
Источник данных: https://www.consultant.ru/
В отношении ряда стран отдельные положения соглашений об избежании двойного налогообложения приостановлены или ограничены в применении. Актуальный статус договоров может меняться в зависимости от международной обстановки и нормативных актов. По вопросам правомерности применения конкретного соглашения и расчёта налоговых обязательств рекомендуем обратиться к профильным специалистам KDpartners.
Тенденции и риски при применении соглашений об избежании двойного налогообложения
Применение соглашений об избежании двойного налогообложения сопряжено с юридическими и фискальными ограничениями, связанными как с международной политикой, так и с мерами налогового контроля.
Приостановление и пересмотр соглашений
С 2020 года Россия инициировала пересмотр ряда соглашений, в первую очередь с юрисдикциями, где российские налогоплательщики пользовались пониженными ставками по дивидендам и роялти. В 2023 году было официально приостановлено применение отдельных положений СИДН с 38 странами, включая все государства Евросоюза, Великобританию, Канаду, США, Японию и другие.
Приостановление означает, что положения этих соглашений — включая освобождение от налогообложения, пониженные ставки и порядок зачёта налогов — временно не действуют. При этом обязательства резидентов РФ по уплате налогов сохраняются в полном объёме.
Автоматический обмен информацией и контроль за трансграничными структурами
Россия участвует в системе автоматического обмена налоговой информацией (CRS), что позволяет ФНС получать данные о зарубежных счетах и доходах налогоплательщиков. Также действует соглашение в рамках FATCA для резидентов США.
Эти меры, наряду с правилами о контролируемых иностранных компаниях (КИК) и концепцией бенефициарного собственника дохода, существенно ограничивают возможности для использования формальных схем налоговой оптимизации через иностранные юрисдикции.
BEPS и многосторонний инструмент (MLI)
Россия подписала и ратифицировала Многостороннюю конвенцию ОЭСР (MLI), которая применяется к части существующих СИДН. Это означает:
-
введение принципа основного делового смысла (Principal Purpose Test, PPT);
-
отказ от льгот в случаях формального владения активами;
-
усиление требований к обоснованию экономической цели сделок.
Фактически применение СИДН требует не только наличия соглашения, но и подтверждения деловой цели и экономического содержания международной структуры.
Порядок применения соглашения об избежании двойного налогообложения
Чтобы воспользоваться льготами по соглашению об избежании двойного налогообложения, необходимо последовательно выполнить следующие действия:
1. В первую очередь проверить актуальность соглашения
Перед подачей документов следует убедиться, что между Россией и государством, из которого поступает или в которое направляется доход, заключено действующее соглашение об избежании двойного налогообложения.
2. Подтвердить налоговое резидентство
Резиденту РФ потребуется справка о налоговом резидентстве, выданная российским налоговым органом. Иностранному налогоплательщику — справка от компетентного органа его государства. Документ должен быть переведён на русский язык и, при необходимости, легализован или апостилирован.
3. Подготовить комплект документов
Для применения положений СИДН необходимо оформить заявление и собрать документы, подтверждающие право на применение льгот. Как правило, потребуется доказательство бенефициарного владения доходом, а также справки, подтверждающие факт и размер уплаты налога за границей, если планируется зачёт.
4. Передать документы в налоговый орган или налоговому агенту
В зависимости от ситуации, документы подаются либо в ФНС, либо напрямую в организацию, выплачивающую доход.
5. Учесть особенности вида дохода
Порядок применения СИДН зависит от категории дохода. Для дивидендов, процентов и роялти часто действует пониженная ставка у источника выплаты. Доход от аренды или продажи недвижимости, как правило, облагается налогом в стране нахождения объекта. Доходы от предпринимательской или трудовой деятельности регулируются отдельными статьями соглашения, в которых учитываются длительность пребывания, наличие постоянного представительства и другие факторы.
Правовое сопровождение применения соглашений об избежании двойного налогообложения
Применение соглашений об избежании двойного налогообложения требует не только формального наличия договора между странами, но и правового соблюдения процедур, предусмотренных международным и российским налоговым законодательством. Необходима точная квалификация дохода, корректное определение налогового статуса, своевременное оформление документов и, главное, понимание, как и в каком объёме применяются положения конкретного соглашения в текущих условиях.
Специалисты KDpartners предоставляют профессиональную поддержку на всех этапах применения СИДН. Анализируем ситуацию, выявляем потенциальные налоговые риски и предлагаем решение, соответствующее законодательству и бизнес-целям клиента.
Наши услуги включают:
-
правовую экспертизу применимости соглашения и его актуального статуса;
-
подготовку полного пакета документов для ФНС России или налогового агента;
-
выстраивание аргументированной позиции при возникновении споров с налоговыми органами;
-
юридическое сопровождение международных выплат, в том числе дивидендов, процентов, роялти и доходов от аренды;
-
консультирование по вопросам налогообложения иностранных доходов физических лиц.
Кроме того, профильные специалисты KDpartners разрабатывают стратегии международного налогового планирования с учётом структуры бизнеса, местонахождения активов и действующих международных ограничений. Это помогает нашим клиентам выстраивать прозрачные и устойчивые международные структуры, снижать налоговую нагрузку законными методами и избегать претензий со стороны налоговых органов.
По вопросам применения соглашений и налогового планирования Вы можете обратиться по указанным на сайте контактам или через форму обратной связи.Можно ли применить СИДН, если доход получен в стране, с которой соглашение приостановлено?
Нет. Приостановление действия соглашения означает, что положения о пониженных ставках, освобождении от налога или порядке зачёта временно не применяются. В таком случае доход облагается налогом по общим правилам российского законодательства.
Нужно ли ежегодно подтверждать резидентство для применения СИДН?
Да. Справка о налоговом резидентстве требуется на каждый календарный год, в котором применяется соглашение. Документ должен быть выдан уполномоченным органом соответствующего государства и переведён на русский язык.
Можно ли просто указать в декларации, что применяю соглашение?
Нет. Для применения льгот по СИДН обязательно предоставить подтверждающие документы: справку о резидентстве, заявление и при необходимости — документы о бенефициарном владении и уплате налога за рубежом. Отсутствие документов может привести к доначислению налога.
Можно ли зачесть иностранный налог, уплаченный при продаже недвижимости?
Да, если с соответствующим государством действует соглашение, предусматривающее метод зачёта. В этом случае потребуется справка об уплате налога за рубежом и подтверждение того, что доход был получен именно от продажи объекта недвижимости.
Можно ли применить СИДН при выплате дохода через оффшорную компанию?
Применение соглашения возможно только при соблюдении требований о фактическом праве на доход. Если оффшорная компания не является бенефициаром, применение льгот будет ограничено или исключено.
Можно ли применить соглашение, если доход был получен в предыдущем году, а документы подаются сейчас?
Для физических лиц документы на применение СИДН должны быть поданы не позднее 30 апреля года, следующего за отчётным. При подаче позже налоговая вправе отказать в применении льготы.
Можно ли получить возврат налога в России, если он уже был удержан за границей?
Нет, возврат из российского бюджета не предусмотрен. При методе зачёта вы уменьшаете сумму российского налога к уплате на величину иностранного налога, но не более размера налога, который подлежал бы уплате в России.
Применяется ли СИДН к самозанятым и доходам по НПД?
Нет. Механизм СИДН не распространяется на налог на профессиональный доход (НПД), поскольку данный режим не предусматривает возможности зачёта иностранных налогов или применения международных соглашений.
Если между Россией и другой страной нет соглашения, можно ли избежать двойного налогообложения?
В этом случае применяется только внутреннее законодательство обеих стран. Зачёт уплаченного за рубежом налога возможен, но исключительно по правилам ст. 232 НК РФ и только при наличии документального подтверждения. Возможности освобождения от налогообложения или пониженных ставок не предусмотрены.
Можно ли применять СИДН к криптовалютным операциям?
Соглашения не регулируют специфические режимы налогообложения цифровых активов. Доходы от операций с криптовалютой облагаются в рамках общего налогового режима. Применение СИДН в данном случае зависит от признания операций, характера дохода и регулирования в стране контрагента.
Термины
C
CRS (Common Reporting Standard)
M
MLI (Multilateral Instrument)
P
Principal Purpose Test (PPT)
Б
Бенефициарный собственник (владелец дохода)
Д
Двойное налогообложение
М
Метод зачёта налога
М
Метод исключения (освобождения)
Н
Налоговый агент
Н
Налоговый резидент
С
Соглашение об избежании двойного налогообложения (СИДН)
Статьи по теме
Все статьи

Рабочая схема e-commerce с Китаем: налоги, логистика, валютный контроль и защита интересов
Рост объёмов трансграничной торговли между Китаем и Россией привёл к смене фундаментальных правил. Использование «серых» карго-схем и полулегальных финансовых цепочек окончательно утратило жизнеспособность. Сегодня российские маркетплейсы (Wildberries, Ozon, Яндекс Маркет) требуют полного комплекта таможенных деклараций, системы маркировки и подтверждения легальности происхождения каждого товара.

Как перевести крупный капитал за рубеж в 2026 году
Перевод крупного частного или корпоративного капитала из России перестал быть стандартной расчётной операцией. Если на уровне регулятора РФ для граждан и дружественных резидентов сохранены понятные базовые правила (переводы на зарубежные счета разрешены в пределах установленных лимитов ЦБ РФ), то основной центр комплаенс-нагрузки полностью сместился на сторону зарубежной финансовой инфраструктуры.

Процедура открытия счетов в Гонконге для российских компаний
Гонконг сохраняет статус ключевого финансового и торгового хаба для участников внешнеэкономической деятельности (ВЭД), работающих с Азиатско-Тихоокеанским регионом (АТР). Использование гонконгской юрисдикции позволяет компании выстраивать легальные торговые маршруты, проводить расчёты в китайских юанях (CNY), гонконгских долларах (HKD) и дирхамах (AED), а также защищать активы в рамках юрисдикции с понятным коммерческим правом.
Услуги по теме
Все услуги
Налоговое право
Международное частное право
Россия
Обжалование налогов при трансграничном движении активов направлено на защиту компаний от необоснованных доначислений налога на прибыль, НДС и налога у источника при перемещении капитала, ценных бумаг или недвижимости за рубеж. Процедура позволяет опровергнуть доводы ИФНС о получении необоснованной налоговой выгоды, отстоять экономическую оправданность реструктуризации и заблокировать взыскание штрафов. Юристы подготавливают доказательственную базу и защищают интересы компании в УФНС и судах.
Обжалование налогов при трансграничном движении активов
Налоговое право
Международное частное право
Россия
Обжалование споров по контролируемым иностранным компаниям направлено на защиту контролирующих лиц от финансовых санкций, необоснованного доначисления налога на прибыль и признания статуса контролирующего лица при отсутствии фактического контроля. Процедура позволяет отменить штрафы за непредставление уведомлений и финансовой отчётности, отстоять право на освобождение прибыли КИК от налогообложения и подтвердить правильность расчёта эффективной ставки. Юристы компании подготавливают доказательственную базу, формируют возражения и защищают интересы клиента в налоговых органах и судах.
Обжалование споров по контролируемым иностранным компаниям
Налоговое право
Международное частное право
Россия
Обжалование доначислений по трансграничным сделкам направлено на отмену необоснованных претензий ИФНС, связанных с трансфертным ценообразованием, удержанием налога у источника и переквалификацией внешнеторговых операций. Процедура позволяет исключить финансовые потери, снять штрафные санкции и отстоять право на применение льготных ставок по международным соглашениям. Профессиональное сопровождение включает аудит документации по ВЭД, обоснование рыночного уровня цен, подготовку возражений и защиту интересов компании в УФНС и арбитражных судах.
Обжалование доначислений по трансграничным сделкам
Свяжитесь с нами
Оставьте заявку и наши юристы свяжутся с вами в юлижайшее время, чтобы провести бесплатную консультацию по вашему вопросу
